Atendimento em todo o Brasil100% pelo WhatsApp e por videochamadaOAB/BA 87.955
Alberto NetoAdvogado · Direito Bancário Falar no WhatsApp

Defesa em busca e apreensão de veículo · todo o Brasil

O banco quer tomar o seu carro? Não espere ele ser levado.

Atrasou parcelas do financiamento e chegou uma carta do banco? Ou o carro já foi recolhido? Nessa hora cada dia conta. Eu explico o que está acontecendo e quais caminhos existem no seu caso.

Sigilo profissionalResposta em até 1 dia útilSem sair de casa
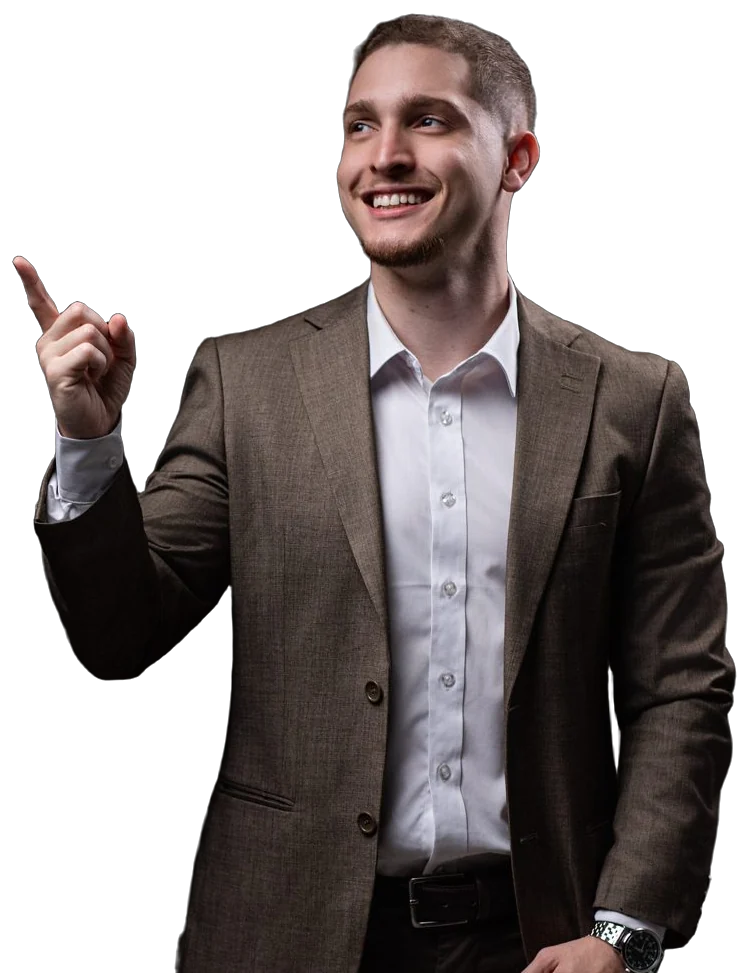
Alberto Neto, advogado, explicando um caso de busca e apreensão

Onde você está agora

Em que momento está a sua situação?

Cada fase tem um cuidado diferente. Veja qual delas é a sua.

Fase 1

Chegou uma carta avisando do atraso

É o aviso que o banco precisa mandar antes de pedir o carro na Justiça. O carro ainda está com você, e é o melhor momento para agir.

O que fazer: guarde a carta e o envelope, separe o contrato e os comprovantes das parcelas pagas e me procure antes de assinar qualquer acordo.

Fase 2 · urgente

O oficial de justiça veio ou o carro foi recolhido

A partir do dia em que o carro é levado, começam a contar dois prazos curtos. Depois deles, o carro passa a ser do banco.

5 diaspara pagar o valor cobrado e pegar o carro de volta
15 diaspara apresentar a sua defesa no processo

O que fazer: fale com um advogado no mesmo dia. Guarde o papel que o oficial deixou.

Fase 3

O prazo passou ou o carro foi a leilão

Ainda há o que verificar. O banco precisa vender o carro por um preço justo, mostrar as contas da venda e devolver a você o que sobrar depois de quitar a dívida.

O que fazer: não aceite cobrança de “saldo devedor” sem ver a conta da venda. Me envie a cobrança para conferir.

Os prazos de 5 e 15 dias estão na lei que regula o financiamento com o carro em garantia (Decreto-Lei 911/69).

Calculadora de prazosCalculado no seu aparelho

O carro já foi levado? Veja até quando vão os seus prazos.

Informe o dia em que o carro foi recolhido e veja até quando vão os seus prazos.

Na análise

O que eu confiro no seu caso.

Muitas vezes o problema não está só no atraso. Está no contrato, no valor cobrado ou na forma como o banco agiu.

  • A carta de aviso chegou do jeito certo? Sem esse aviso, o banco não pode pedir o carro.
  • O valor cobrado está certo? Juros acima da média, tarifas e seguros embutidos aumentam a dívida.
  • Quanto você já pagou? Tudo o que foi pago entra na conta e não pode ser ignorado.
  • O banco seguiu as regras para recolher o carro? Existe um procedimento que precisa ser respeitado.
  • Se o carro foi vendido, as contas foram mostradas? Você tem o direito de saber por quanto foi vendido.

Cuidado

Quatro erros que pioram a situação.

✕

Ignorar a carta do banco. Ela não some. É o primeiro passo para o pedido na Justiça.

✕

Esconder o carro. Isso pode trazer problemas maiores no processo, além da dívida.

✕

Assinar acordo sem ver o valor total. Parcela menor nem sempre quer dizer dívida menor.

✕

Esperar o carro ser levado. Com o carro em casa, você tem mais tempo e mais opções.

Para adiantar

Documentos que ajudam.

Carta do banco ou papel do oficial

O aviso de atraso ou o mandado deixado pelo oficial de justiça.

Em casaVocê recebeu em casa. Guarde também o envelope.

Contrato do financiamento

O papel que você assinou ao financiar o carro.

Em casa ou no bancoProcure em casa ou peça uma cópia ao banco.

Comprovantes das parcelas pagas

Mostram tudo o que você já pagou.

App do bancoNo aplicativo do banco ou nos boletos guardados.

Documento do veículo

O CRLV, documento do carro.

App Carteira DigitalNo aplicativo Carteira Digital de Trânsito.

Não tem algum? Tudo bem, eu oriento como conseguir. Na conversa, é só tocar no clipe para mandar as fotos.

Já separei, quero enviar

Como funciona

Tudo pelo celular.

  1. Você me conta pelo WhatsApp o que aconteceu e em que fase está.
  2. Manda as fotos dos documentos que tiver.
  3. Eu explico o que é possível no seu caso e o que não é.
  4. Definimos o caminho, com as condições por escrito antes de qualquer contratação.

Dúvidas frequentes

O que mais me perguntam sobre busca e apreensão.

Atrasei uma parcela. O banco já pode pedir o carro?

Pode, desde que antes mande a carta avisando do atraso. Por isso não deixe acumular: o melhor momento para buscar orientação é quando chega o primeiro aviso.

Já paguei quase todo o financiamento. Mesmo assim podem tomar o carro?

Infelizmente, sim. Os tribunais entendem que pagar a maior parte não impede a busca e apreensão. Mas tudo o que você pagou conta, e o banco precisa considerar esses valores na conta final.

O carro já foi levado. Perdi tudo?

Não necessariamente. Nos primeiros 5 dias ainda é possível pagar e reaver o carro. Depois disso, ainda dá para discutir o valor cobrado, a forma da venda e o que sobra para você.

Vale a pena fazer acordo com o banco?

Às vezes, sim. Mas antes de assinar, confira o valor total e se os juros e tarifas estão corretos. Um acordo mal feito pode deixar a dívida maior do que era.

Moro longe. Dá para ser atendido?

Sim. O atendimento é em todo o Brasil, pelo WhatsApp ou por videochamada. Os documentos vão por foto e a procuração é assinada pelo celular.
Não deixe para amanhã

Me conte em que fase você está. Eu explico os próximos passos.

Resposta em até um dia útil. Em casos de carro já recolhido, me avise logo na primeira mensagem.

Falar no WhatsApp agora

WhatsApp: (73) 98202-2019

Alberto Neto, advogado de Direito Bancário
WhatsApp