Atendimento em todo o Brasil100% pelo WhatsApp e por videochamadaOAB/BA 87.955
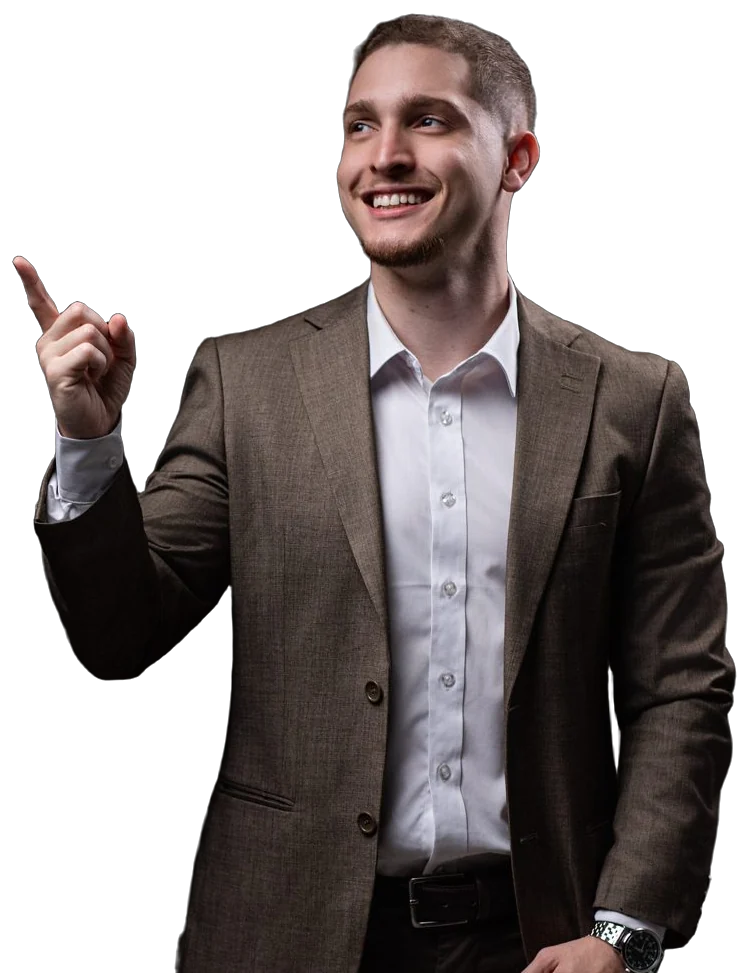
Alberto NetoAdvogado · Direito Bancário Falar no WhatsApp

Revisão de empréstimos e financiamentos · todo o Brasil

A parcela pesa mais do que deveria? Vamos olhar os juros do seu contrato.

Consignado, financiamento do carro, da casa ou empréstimo pessoal. Às vezes os juros estão bem acima do normal, ou há cobranças escondidas no contrato. Eu confiro e explico, em palavras simples, se dá para revisar.
Sigilo profissionalResposta em até 1 dia útilSem sair de casa
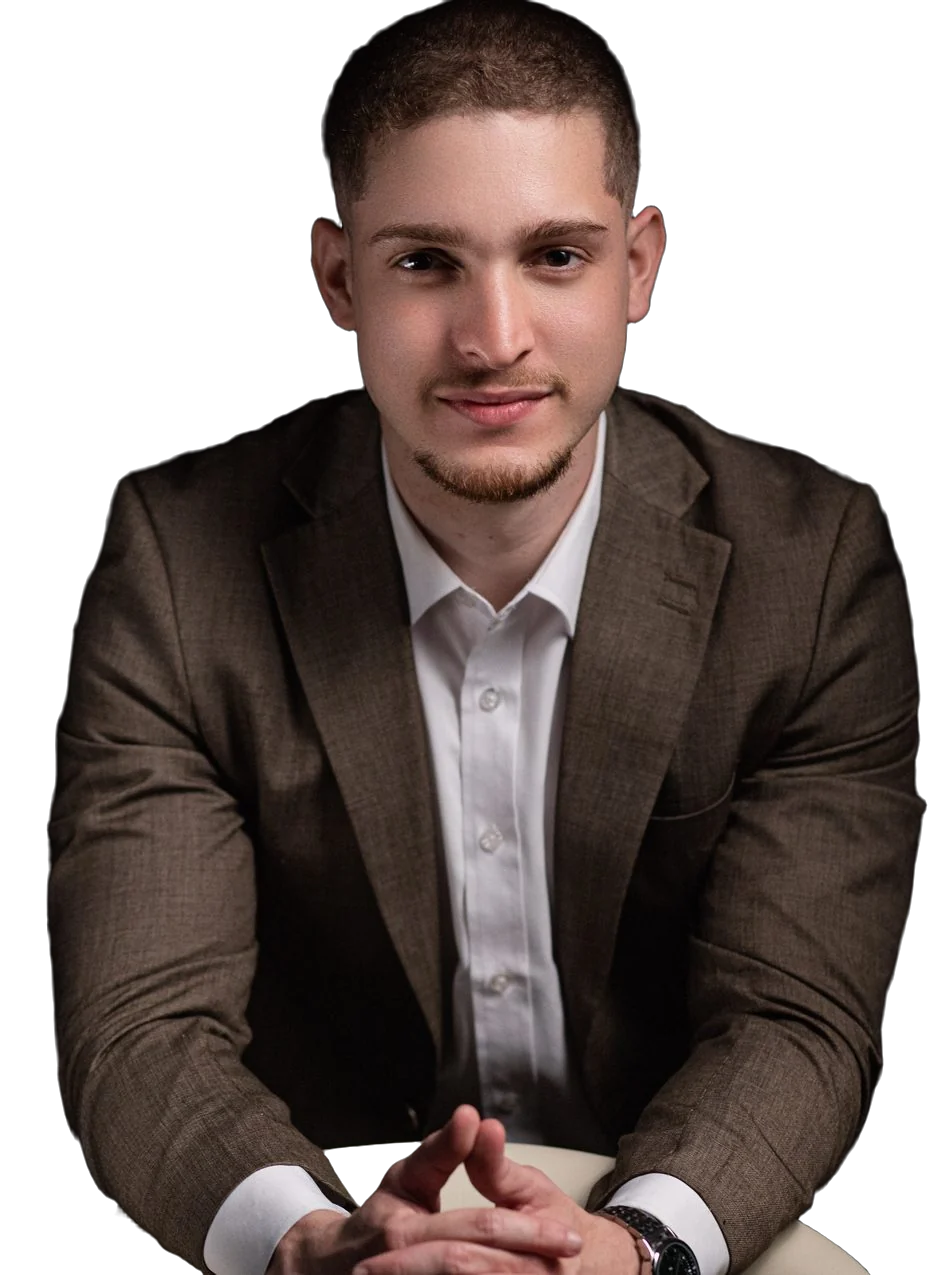
Alberto Neto, advogado de revisão de empréstimos e financiamentos

Que contrato é o seu

Qual contrato está pesando no seu bolso?

Veja os sinais de alerta mais comuns em cada tipo.

Consignado

Empréstimo descontado no benefício ou no salário

  • Vários refinanciamentos em cadeia
  • Desconto que passou do limite do salário
  • Parcela que quase não abate a dívida
Revisar meu consignado →
Veículo

Financiamento do carro ou da moto

  • Juros muito acima do que se via no mercado
  • Seguro e tarifas embutidos sem você escolher
  • Parcela atrasada e medo de perder o carro
Revisar meu financiamento →
Imóvel

Financiamento da casa ou do apartamento

  • Saldo devedor que cresce em vez de diminuir
  • Seguro habitacional com preço alto
  • Reajustes que você não entende
Revisar meu financiamento →
Pessoal e cartão

Empréstimo pessoal, cartão ou cheque especial

  • Dívida que virou uma bola de neve
  • Juros cobrados sem estar no contrato
  • Acordo que não diminuiu nada
Revisar minha dívida →

Com sinceridade

Nem todo juro alto é abusivo.

Juro alto, sozinho, não basta para revisar um contrato. O que conta é a comparação com o que os bancos cobravam na mesma época, para o mesmo tipo de empréstimo. É assim que eu faço a conta.

  1. Pego a taxa do seu contrato. Ela está no contrato ou no Demonstrativo de Evolução da Dívida.
  2. Comparo com a taxa média do Banco Central. Para o mesmo tipo de empréstimo, no mês em que você assinou.
  3. Vejo a diferença. Se a sua taxa está muito acima da média, existe fundamento para pedir a revisão. Se não está, eu digo isso também.
Compare com o Banco CentralDados oficiais, consultados agora

Faça a primeira conta você mesmo.

Compare os juros do seu contrato com a média do Banco Central. Leva 1 minuto.

Além dos juros

O que mais eu confiro no contrato.

Muitas vezes o que pesa não é só a taxa, são as cobranças que vêm junto.

  • Seguros que você não escolheu. O banco não pode obrigar você a contratar o seguro dele para liberar o crédito.
  • Tarifas de cadastro, avaliação e registro. Algumas são permitidas, outras não, e o valor precisa ser razoável.
  • O custo total do contrato. O valor que você vai pagar no fim precisa bater com o que foi informado na assinatura.
  • O limite do desconto no salário. No consignado, a parcela não pode passar do limite permitido da sua renda.

Cuidado

Quatro erros de quem quer pagar menos.

✕

Parar de pagar por conta própria. No financiamento do carro, isso pode levar à busca e apreensão. Primeiro a análise, depois a decisão.

✕

Refinanciar sem olhar o total. A parcela cai, mas o prazo aumenta e a dívida também.

✕

Achar que contrato assinado não pode ser revisto. Pode, quando há cobrança acima do permitido.

✕

Aceitar acordo sem conferir os juros. Um acordo ruim só troca uma dívida cara por outra.

Para adiantar

Documentos que ajudam.

Contrato ou cédula de crédito

O papel que você assinou quando pegou o empréstimo ou o financiamento.

Em casa ou no bancoProcure em casa. Se não tiver, peça ao banco: ele é obrigado a dar uma cópia.

Demonstrativo de Evolução da Dívida

Mostra, parcela por parcela, quanto foi de juros e quanto ainda falta.

Pede no bancoPeça no aplicativo do banco, na agência ou pelo SAC.

Contracheque ou extrato do benefício

Mostra o desconto da parcela todo mês.

RH ou app Meu INSSNo RH ou portal do servidor. Aposentado: no aplicativo Meu INSS.

Não tem algum? Tudo bem, eu oriento como conseguir. Na conversa, é só tocar no clipe para mandar as fotos.

Já separei, quero enviar

Como funciona

Tudo pelo celular.

  1. Você me conta pelo WhatsApp qual contrato está pesando.
  2. Manda as fotos dos documentos que tiver.
  3. Eu faço a comparação com a taxa média e explico o resultado.
  4. Definimos o caminho, com as condições por escrito antes de qualquer contratação.

Dúvidas frequentes

O que mais me perguntam sobre revisão de contratos.

Posso parar de pagar enquanto o contrato é revisado?

Não pare por conta própria. Em alguns casos é possível pedir ao juiz para continuar pagando o valor que se considera correto, mas isso depende do caso e da decisão do juiz.

Já assinei o contrato. Mesmo assim dá para revisar?

Sim. Assinar não impede a revisão quando há juros muito acima da média ou cobranças que não deveriam estar ali.

Como peço o Demonstrativo de Evolução da Dívida?

Peça ao banco pela agência, pelo aplicativo ou pelo SAC. É o documento que mostra cada parcela, os juros e o saldo. O banco deve entregar. Se houver dificuldade, eu oriento.

Quanto tempo demora uma revisão?

Depende do caso, do tribunal e de haver ou não acordo. Na primeira conversa eu explico o tempo que esse tipo de processo costuma levar, sem prometer prazo.

Moro longe. Dá para ser atendido?

Sim. O atendimento é em todo o Brasil, pelo WhatsApp ou por videochamada. Os documentos vão por foto e a procuração é assinada pelo celular.

Primeiro passo

Me mande o seu contrato. Eu explico se os juros podem ser revistos.

Resposta em até um dia útil. O que você enviar fica protegido pelo sigilo profissional.

Falar no WhatsApp agora

WhatsApp: (73) 98202-2019

Alberto Neto, advogado de Direito Bancário
WhatsApp